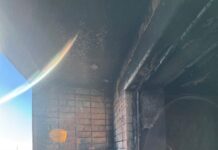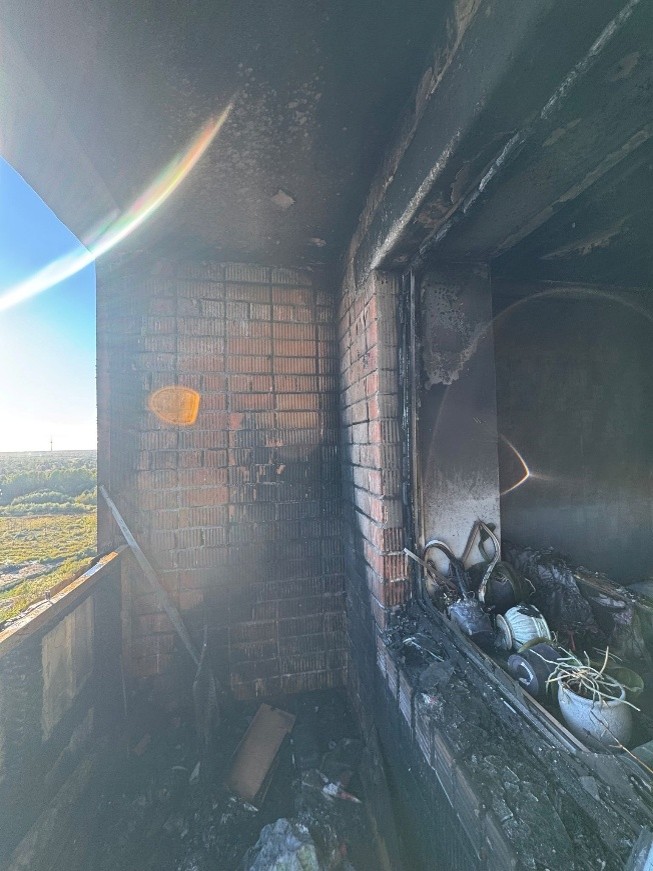
Пожар на балконе может нанести значительные повреждения и жилым помещениям квартиры.
Фото: Спасательный департамент
Союз страховых обществ Эстонии
27 сентября в 16:03 в Центр тревоги поступило сообщение о пожаре в Маарду, в квартире на последнем, 12-м этаже жилого дома на улице Кеэмикуте. К моменту прибытия спасателей балкон квартиры был объят пламенем, и дым тянулся в жилые помещения. К счастью, во время пожара в квартире никого не было. Однако погиб домашний питомец.
В результате пожара балкон уничтожен, от жара лопнули оконные стекла, а жилые помещения получили обширные повреждения от копоти. Нижняя квартира тоже пострадала – от воды, которой тушили пожар. Помимо огня и воды, значительный ущерб причинил и дым, проникший и в те уголки здания, куда не добрались языки пламени.
Один пожар может затронуть несколько квартир и семей. Несмотря на испуг и огорчение, пострадавшие в происшествии люди должны быстро найти ответы на очень практические вопросы. Кто возместит ущерб? Кто несет ответственность, если пожар начался в соседней квартире? Как быть, если дом потребует капитального ремонта или временно станет непригодным для проживания? Чем может помочь страховка и с чего вообще начать? Найти ответы на эти и другие вопросы, связанные со страхованием от пожара, поможет член правления Союза страховых обществ Эстонии Лаури Потсепп.
Кто несет ответственность, если в квартире произошел пожар?
Упрощенно говоря, ущерб от пожара должно возместить лицо, ответственное за это происшествие. В многоквартирном доме это может быть и владелец квартиры, и квартирное товарищество. Пожар может начаться, например, с электроприбора в квартире или из-за неисправности в общем электрическом щитке, расположенном в подъезде. В первом случае ответственность за ущерб ложится на собственника квартиры, во втором – на квартирное товарищество. Поэтому прежде всего необходимо выяснить причину пожара и того, кто обязан возместить ущерб.
Сентябрьский пожар в Маарду, к сожалению, начался в незастрахованной квартире, при этом пострадало и жилье соседей. В такой ситуации отсутствие страхового полиса может повлечь за собой очень серьезные финансовые последствия. Владельцу сгоревшей квартиры придется самостоятельно нести расходы по ее восстановлению. Если выяснится, что он ответственен и за ущерб, причиненный соседям, владельцу сгоревшей квартиры придется из своих средств возместить ущерб и соседям.
«Я не устаю повторять, что страхование окупается. Страхование жилья позволяет избежать ситуаций, внезапно заставляющих потратить сбережения или взять кредит на восстановление дома. Пожар в Маарду наглядно показывает, сколь трудное положение может ожидать владельца незастрахованного жилья. В результате пожара уничтожен балкон, повреждены жилые помещения, к тому же пострадала соседняя квартира. Такое происшествие может привести к тому, что человеку потребуются деньги не только на восстановление собственного дома, но и на устранение ущерба у соседей. В многоквартирном доме особенно важно обратить внимание на страхование ответственности квартирособственника. Это дополнительная защита к пакету жилищного страхования, позволяющая возместить ущерб, причиненный другим людям. Если возникший по вине владельца квартиры пожар повредит несколько соседних квартир, их восстановление может обойтись в десятки и даже сотни тысяч евро. Поэтому я рекомендую всем собственникам квартир сделать две вещи: во-первых, застраховать свое жилье, и во-вторых, убедиться, что договор страхования включает страхование ответственности, лимит покрытия в котором достаточен для возмещения крупного ущерба, причиненного соседям», — рекомендует член правления Союза эстонских страховых обществ Лаури Потсепп.
Если застрахованная квартира пострадает от пожара, кто возместит ущерб?
Если квартира застрахована, ее владелец может обратиться к своему страховщику, даже если пожар начался в соседней квартире. Страховщик возместит ущерб, причиненный квартире, согласно условиям договора страхования жилья владельца квартиры, и тому не придется ждать, пока будут установлены причина пожара и возможное ответственное лицо.
Возместив ущерб пострадавшему, страховая компания может потребовать возмещения выплаченной суммы от владельца квартиры или квартирного товарищества, ответственного за пожар. Таким образом, даже если жилье пострадавшего застраховано, виновник происшествия все равно может быть обязан возместить причиненный ущерб из собственных средств.
«При тушении пожара в Маарду квартира снизу пострадала из-за воды. Если жилье владельца квартиры снизу застраховано, он может обратиться к своему страховщику для возмещения ущерба. Это одно из самых больших преимуществ страхования жилья: человек может заняться восстановлением своего дома, а не спорами с соседом о том, кто и сколько должен платить. Далее страховая компания уже сама разбирается, взыскивать ли и с кого выплаченные ею деньги», – пояснил Лаури Потсепп.
Если товарищество застраховало многоквартирный дом, нужен ли вообще собственный полис жилищного страхования?
Да, потому что при страховании квартирного товарищества и владельца квартиры защита распространяется на разное имущество. Страхование квартирного товарищества предназначено в первую очередь для защиты общих частей дома, таких как крыша, фасад, лестничные клетки и общие инженерные системы. Однако это не означает, что страховка покрывает и внутреннюю отделку, мебель и другое имущество каждой квартиры.
Поэтому владельцу квартиры стоит выяснить, что именно покрывает страховка товарищества и какая дополнительная защита нужна его жилплощади. Страхование жилья позволяет защитить и внутреннюю отделку квартиры, и домашнее имущество. В зависимости от выбранного пакета страховой защиты, застрахованной может быть и принадлежащая собственнику квартиры доля в общем имуществе дома.
Жителям многоквартирных домов не стоит рассчитывать на то, что раз товарищество застраховало дом, то и с моей квартирой все в порядке. Пожар может одновременно повредить крышу дома, стены и полы квартиры, а также уничтожить мебель и бытовую технику. Устранение всего этого ущерба может не покрываться одним договором страхования. Поэтому я рекомендую каждому квартирному товариществу застраховать свой дом, а владельцам квартир – выяснить, какая страховая защита у дома уже имеется. После этого следует убедиться, что внутренняя отделка квартиры и домашнее имущество также застрахованы в достаточной мере», – пояснил Лаури Потсепп.
Что нужно сделать в первую очередь, если дом пострадал от пожара?
Когда пожар потушен и в дом снова можно войти, в первую очередь стоит как можно точнее сфотографировать все повреждения. Фотографии помогут доказать, какой ущерб причинили огонь, дым или вода для тушения. Максимально точные снимки важны и в том случае, если дом не застрахован, поскольку могут помочь потребовать возмещения ущерба от лица или квартирного товарищества, ответственного за происшествие.
Если дом застрахован, следует как можно скорее уведомить о случае ущерба страховую компанию, с которой заключен договор страхования жилья. О повреждении общих частей дома необходимо сообщить квартирному товариществу. Перед началом уборки или ремонтных работ в квартире обязательно следует обсудить со страховой компанией, что и когда можно предпринять и с какими работами следует подождать. Однако это не касается неотложных работ, помогающих предотвратить еще больший ущерб. Так, если в результате пожара разбилось окно, можно на время его прикрыть, чтобы дождевая вода не повредила квартиру еще больше.
Весь масштаб ущерба от пожара может быть сразу не виден. Например, вода при тушении может проникнуть под полы и внутрь стен, а дым и сажа – нанести ущерб и тем помещениям, куда огонь не добрался. Именно в такой ситуации помощь страховой компании особенно важна. Страховая компания поможет оценить последствия происшествия, установить объем ущерба и определить, какие работы необходимы для восстановления жилья. На основании этой оценки страховая компания возмещает убытки в соответствии с условиями договора страхования жилья. Таким образом, владельцу не нужно самому решать, с чего начать восстановление или сколько может стоить ремонт. Страховая компания поможет найти такое решение, которое позволит как можно скорее привести поврежденный дом в порядок», – пояснил Лаури Потсепп.
Что будет, если после пожара в доме больше нельзя жить или стоимость ремонта окажется выше, чем предполагалось?
Фактический ущерб от пожара может выясниться только в ходе восстановительных работ. Например, обнаружатся повреждения вентиляции дымом и сажей или пола и стен – водой при тушении пожара. Поэтому восстановление дома может обойтись намного дороже и занять больше времени, чем предполагалось.
Если в ходе ремонта обнаруживаются новые повреждения, о них следует немедленно сообщить своей страховой компании. Страховая компания оценит дополнительный ущерб и выяснит, какие расходы могут быть возмещены по полису страхования жилья. Размер возмещения зависит от условий договора страхования, включая страховую сумму и размер собственной ответственности.
Если дом из-за пожара временно непригоден для проживания, полис страхования жилья может помочь покрыть расходы, связанные с поиском временного жилья и переездом. Поэтому стоит выяснить в страховой компании, какую помощь и на какой срок позволяет получить страховой договор.
«Дом для человека – нечто гораздо больше, чем просто стены и крыша. Пожар может моментально перевернуть всю повседневную жизнь семьи с ног на голову. Помимо восстановления дома, нужно найти временное жилье, заменить утраченную мебель и бытовые предметы и справиться с множеством непредвиденных расходов. Именно в таких ситуациях страховка приносит наибольшую пользу. Страховка не предотвращает несчастный случай, не избавляет от связанного с ним испуга и беспокойства, но помогает людям справиться с финансовыми трудностями и как можно скорее вернуться к своей обычной жизни. Поэтому стоит смотреть на страхование не как на очередные ежемесячные расходы, а как на возможность защитить свой дом, семью и финансовую стабильность», – подвел итог Лаури Потсепп.
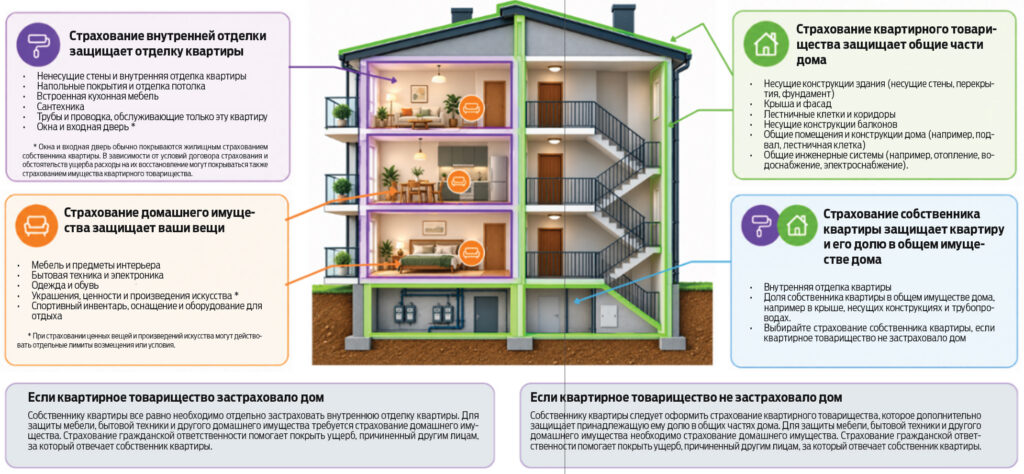
При страховании квартирного товарищества и владельца квартиры защита распространяется на разные части здания и имущество. Рисунок помогает понять, какой ущерб покрывают различные виды страхования.
Источник: Союз страховых обществ Эстонии (EKsL)
ЧИТАЙТЕ ТАКЖЕ:
1. Как заключить выгодный договор страхования жилья? – важные практические советы и контрольные вопросы перед заключением договора страхования жилья или при пересмотре существующего договора (эст.)
eksl.ee/kindlustamise-tavad/hea-kodukindlustuse-solmimine
2. Наилучшие практики страхования жилья – подробное объяснение того, какой ущерб покрывает страхование жилья, как возмещаются убытки от пожара, дыма и воды для тушения, и что следует учитывать при страховании ответственности (эст.)
eksl.ee/kindlustamise-tavad/kodukindlustuse-hea-tava